Warum ist das jetzt relevant?
Ab 2027 sind erhebliche Änderungen der Alkohol- und Tabaksteuer vorgesehen. Während die Erhöhungen der Alkohol-, Schaumwein-, Zwischenerzeugnis- und Alkopopsteuer noch im Gesetzgebungsverfahren beraten werden, hat der Bundestag den mehrjährigen Tabaksteuerpfad bereits beschlossen.
Neben Steuersätzen und Steuerzeichen gewinnen auch Verfahren, Warenbestände und die aktuelle BFH-/EuG-Rechtsprechung zu industriellen Alkoholstoffströmen und zur Abgrenzung von Rohtabak an Bedeutung. Der Überblick zeigt, welche Schritte Unternehmen jetzt vorbereiten sollten.
Aktuell: Tabaksteuererhöhung – welche Steuersätze gelten jetzt?
Stand: 26. Oktober 2026
Nach der ausdrücklichen Klarstellung der Zollverwaltung werden bis zum 31. Dezember 2026 weiterhin die bisherigen Tabaksteuersätze angewendet. Hintergrund ist eine fehlerhafte Inkrafttretensregelung im Gesetz zur Änderung des Tabaksteuergesetzes, das am 20. Oktober 2026 verkündet wurde. Das Änderungsgesetz ist insgesamt am 21. Oktober 2026 in Kraft getreten. Dieser frühe Zeitpunkt sollte den Vorlauf für die Herstellung und Bestellung neuer Steuerzeichen ermöglichen; hinsichtlich der neuen Steuersätze bezeichnet die Zollverwaltung die Regelung jedoch als offensichtliche Unrichtigkeit und hat eine Berichtigung angekündigt.
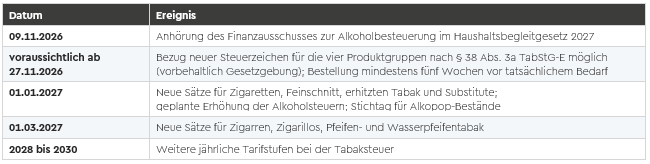
Nach der veröffentlichten Verwaltungsauffassung beginnen die neuen Tarife für Zigaretten, Feinschnitt, erhitzten Tabak und Substitute für Tabakwaren am 1. Januar 2027, für Zigarren und Zigarillos, Pfeifentabak und Wasserpfeifentabak am 1. März 2027.
WTS-Einordnung: Das formelle Inkrafttreten des Änderungsgesetzes und die Anwendung der erhöhten Steuersätze sind auseinanderzuhalten. Die Klarstellung des Zolls gibt Unternehmen eine konkrete Orientierung für die laufende Abwicklung. Die rechtliche Diskussion über den Gesetzeswortlaut und dessen Berichtigung bleibt davon zu unterscheiden. Unternehmen sollten die weitere Entwicklung verfolgen und zugleich die Tarifumstellung sowie die Bestellung und Verwendung der neuen Steuerzeichen anhand der aktuellen Hinweise der Steuerzeichenstelle vorbereiten.
Alkoholsteuer 2027: Was ändert sich?
Artikel 1 bis 3 des Entwurfs eines Haushaltsbegleitgesetzes 2027 (BT-Drs. 21/7860) sehen zum 01.01.2027 eine Erhöhung der Steuersätze um jeweils rund 20 % vor. Die Erhöhungen betreffen Alkohol, Schaumwein, Zwischenerzeugnisse und Alkopops. Zu den Zwischenerzeugnissen können etwa bestimmte Portweine, Sherrys und aromatisierte Weine gehören; maßgeblich bleibt die konkrete steuerrechtliche Einordnung. Die Biersteuersätze bleiben nach dem Entwurf unverändert; für gewöhnlichen stillen Wein wird in Deutschland weiterhin keine Weinsteuer erhoben.
Ein Antrag von Rheinland-Pfalz im Bundesrat, die Erhöhungen aus dem Haushaltsbegleitgesetz zu streichen, fand keine Mehrheit. Der Finanzausschuss des Bundestages hat zu den steuerlichen Maßnahmen eine eigene Anhörung für den 09.11.2026 angesetzt.
Alkoholsteuerliche Sätze ab 01.01.2027 (Entwurfsstand)
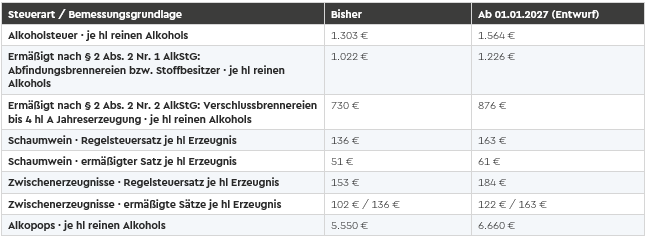
Die gesetzlichen Tarifbeträge sind teilweise auf volle Euro gerundet; daher weicht die rechnerische Änderung geringfügig von exakt 20 % ab. Die Voraussetzungen der ermäßigten Alkoholsteuersätze nach § 2 Abs. 2 AlkStG – insbesondere die begünstigte Herstellung und die Unabhängigkeit der Brennerei – bleiben unverändert; angepasst werden die Tarifbeträge.
Die Bundesregierung erwartet Mehreinnahmen von rund 380 Mio. € im Jahr 2027 und von rund 455 Mio. € jährlich bei voller Jahreswirkung. Rechenbeispiel: Bei einer 0,7-l-Spirituose mit 40 % vol. beträgt die zusätzliche Alkoholsteuer rund 0,73 €; bei vollständiger Weitergabe einschließlich 19 % Umsatzsteuer wären das rund 0,87 €. Bei 0,75 l Sekt erhöht sich die Schaumweinsteuer um rund 0,20 € (rechnerischer Bruttoeffekt rund 0,24 €). Die tatsächliche Preisentwicklung kann abweichen.
Alkopopsteuer: Verzahnung mit dem Alkoholsteuerrecht
Nach dem Entwurf soll die Alkopopsteuer grundsätzlich an die Entstehung der Alkoholsteuer anknüpfen; auch Steuerschuldner, Fälligkeit, Entlastungen, Sicherheiten und Verfahren sollen sich nach dem Alkoholsteuerrecht richten. Daneben enthält § 3 AlkopopStG-E zwei eigenständige Steuerentstehungsregeln:
- Herstellung aus versteuertem Alkohol: Bei gewerblicher Herstellung aus Alkoholerzeugnissen des steuerrechtlich freien Verkehrs entsteht die Alkopopsteuer bereits mit der Herstellung; sie ist unverzüglich anzumelden und sofort fällig.
- Stichtagsbestände zum 01.01.2027: Die Steuer entsteht für bestimmte gewerblich gehaltene Alkopops, für die bislang noch keine Alkopopsteuer entstanden ist. Steuerschuldner ist der Besitzer; er muss die Steuer unverzüglich selbst anmelden, sie ist sofort fällig (§ 3 Abs. 3 AlkopopStG-E). Keine generelle Nachversteuerung regulär bereits belasteter Handelsbestände.
Die Begründung verweist auf eine perspektivische Einbindung in das elektronische Beförderungs- und Kontrollsystem (EMCS). Daraus folgt für sich genommen jedoch keine neue allgemeine EMCS-Pflicht zum 01.01.2027.
WTS INSIGHT: Unternehmen sollten die Entstehungszeitpunkte der Alkohol- und Alkopopsteuer getrennt erfassen und für Alkopops insbesondere Art der Herstellung, Steuerschuldner, Anmeldung und Fälligkeit sowie die Bestände zum Jahreswechsel prüfen.
Alkoholsteuerrisiken außerhalb der Getränkeindustrie
Die beiden BFH-Urteile betreffen Sachverhalte des früheren Branntweinsteuerrechts. Die praktischen Konsequenzen sind unter den heute geltenden Vorschriften des AlkStG und der AlkStV einzelfallbezogen zu prüfen.
Alkoholsteuer kann auch für Unternehmen relevant werden, die keine alkoholischen Getränke herstellen. Zwei BFH-Urteile betreffen zum einen die Vernichtung steuerfrei bezogener Ethanolreste und zum anderen die Besteuerung eines giftigen, ethanolhaltigen Nebenprodukts. Zugleich hat das EuG im Fall Brenntag Grenzen für die Versagung unionsrechtlich vorgesehener Steuerbefreiungen wegen fehlender Beförderungsdokumente aufgezeigt. Die Entscheidungen betreffen unterschiedliche Tatbestände und müssen getrennt eingeordnet werden.
BFH, VII R 34/23: Vernichtung ohne Vorabanzeige
Im entschiedenen Altfall hatte ein Hersteller medizinischer Desinfektionsmittel steuerfrei bezogenes Ethanol entsorgt, darunter Restmengen aus der Wartung eines Lagertanks und aus der Probenahme bei Tankfahrzeugen. Die planmäßige Vernichtung war im damaligen Regelungsrahmen nicht ohne Weiteres steuerneutral: Die Entsorgung war nicht von der Verwendungserlaubnis umfasst, und die erforderliche Vorabanzeige (damals § 13 Abs. 2 BrStV) fehlte. Nach dem BFH ersetzt der Verzicht auf amtliche Überwachung die Anzeige nicht (Urteil vom 19.05.2026).
Nach heutigem Recht sind behördlich zugelassene Vereinfachungen der Anzeige- und Nachweisverfahren zu berücksichtigen (§ 11 AlkStV i. V. m. § 61 Abs. 1 Satz 2 AlkStV); eine pauschale Freistellung ist damit nicht verbunden. Vor wiederkehrenden Entsorgungen sollte geklärt werden, ob Anzeige und Überwachung erforderlich sind oder wirksame Vereinfachungen zugelassen wurden.
BFH, VII R 21/22: Ethanolhaltiges Nebenprodukt
Auch ein giftiges, für den menschlichen Konsum ungeeignetes ethanolhaltiges Gemisch kann der Alkoholsteuer unterliegen.
Gegenstand war Luttermethanol, ein Nebenprodukt der Methanolsynthese einer Raffinerie mit 2,86 bis 5,95 % vol. Ethanol, das als industrieller Rohstoff weitergegeben wurde. Der BFH bestätigte die Besteuerung dieses konkreten Nebenprodukts (Urteil vom 14.01.2025); die Toxizität aufgrund des hohen Methanolgehalts ersetzte keine nach dem einschlägigen Recht anerkannte Vergällung. Ob andere industrielle Gemische steuerpflichtig sind, hängt von ihrer Einordnung und dem jeweiligen Herstellungs- und Verwendungsregime ab.
EuG, T-361/25 (Brenntag): Grenzen für die Versagung von Steuerbefreiungen
Anders als die beiden BFH-Fälle betrifft dieses EuG-Verfahren insbesondere die Frage, ob eine nachgewiesene unionsrechtlich begünstigte Verwendung allein wegen formeller Beförderungsmängel steuerlich unberücksichtigt bleiben darf. Mit Urteil vom 01.07.2026 hat das EuG auf Vorlage des FG Düsseldorf zwei Fragen entschieden:
- Streckenlieferung: Für eine konkrete Streckenlieferung hat das EuG eine nationale Fiktion zusätzlicher Steuerlagerbewegungen beanstandet, aus der ein weiteres Steueraussetzungsverfahren abgeleitet wurde.
- Beförderungsdokumente: Eine nach Art. 27 der Richtlinie 92/83/EWG vorgesehene Befreiung darf nicht ausschließlich wegen fehlender oder verspäteter Beförderungsdokumente versagt werden.
Maßgeblich ist eine doppelte Voraussetzung: Die steuerfreie tatsächliche Verwendung ist nachgewiesen, und es gibt keine Hinweise auf Hinterziehung, Missbrauch oder Steuerflucht. Ein generelles Recht auf formfreie Beförderung oder einen Verzicht auf Erlaubnisse folgt daraus nicht.
Drei weitere Vorlageverfahren anhängig
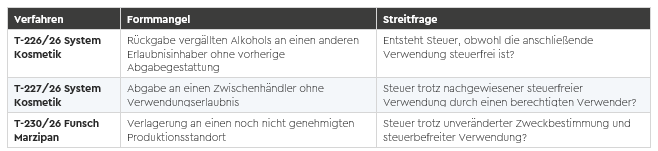
Das FG München hat dem EuG im März 2026 drei Fragen zu Art. 27 der Richtlinie 92/83/EWG und dem Verhältnismäßigkeitsgrundsatz vorgelegt. Entscheidungen liegen noch nicht vor.
Die Vorlagen betreffen unterschiedliche materielle und formelle Voraussetzungen: Eine fehlende Abgabegestattung, ein nicht berechtigter Zwischenempfänger und ein nicht genehmigter Standort sind rechtlich nicht gleich zu behandeln. Die Entscheidungen bleiben abzuwarten; eine automatische Übertragung der Brenntag-Grundsätze ist nicht angezeigt.
Unternehmen sollten Erlaubnisumfang, Betriebsstätten, Mengen, Warenwege und tatsächliche Endverwendung nachvollziehbar dokumentieren. Formfehler können im Einzelfall verteidigungsfähig sein; eine fehlende materielle Begünstigung oder vorgeschriebene Vergällung lässt sich damit nicht ersetzen.
Tabaksteuer 2027 bis 2030: Gesetz verkündet – Anwendung der neuen Tarife klargestellt
Der Bundestag hat das Tabaksteueränderungsgesetz am 15.10.2026 in der Fassung des Finanzausschusses (BT-Drs. 21/8605) angenommen. Vorgesehen sind jährliche Tarifanpassungen von 2027 bis 2030. Die ersten neuen Sätze für Zigaretten, Feinschnitt, erhitzten Tabak und Substitute sollen ab 01.01.2027 gelten, für Zigarren, Zigarillos, Pfeifen- und Wasserpfeifentabak erst ab 01.03.2027.
Gegenüber dem Regierungsentwurf (BT-Drs. 21/7859) hat der Finanzausschuss die Sätze für Zigaretten, Feinschnitt und Substitute angehoben und Belastungsspitzen bei Zigarren und Pfeifentabak zurückgenommen.
Laut Finanzübersicht der BT-Drs. 21/8605 (Abschnitt D) werden für den Bund zusätzliche Tabaksteuereinnahmen von rund 1,51 Mrd. € im Jahr 2027 und rund 4,46 Mrd. € im Jahr 2030 erwartet. Nach der Begründung sollen die Mehreinnahmen vollständig über die Preise weitergegeben werden.
Tarifstufe 2027 (jeweils ab angegebenem Datum; Stand Ausschussfassung BT-Drs. 21/8605)
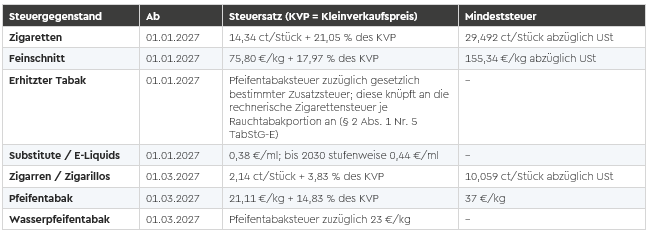
Die Tarife kombinieren gegebenenfalls Stück- oder Kilogrammsteuer, Wertkomponente und Mindeststeuer; die tatsächliche Steuer ist je Erzeugnis anhand des Kleinverkaufspreises zu berechnen. Für Zigarren, Zigarillos und Pfeifentabak gelten im Januar und Februar 2027 die bisherigen Sätze fort. Erhitzter Tabak wird dennoch bereits ab 01.01.2027 höher belastet, weil die Zusatzsteuer – 80 % der rechnerischen Zigarettensteuer abzüglich der Pfeifentabaksteuer – an die erhöhte Zigarettensteuer anknüpft. Beim Wasserpfeifentabak steigt die aus der Pfeifentabaksteuer abgeleitete Belastung ab März 2027; die zusätzliche Steuer von 23 €/kg bleibt unverändert bestehen.
Steuerzeichen: zwei verkürzte Fünf-Wochen-Fristen
Für den Jahreswechsel 2026/2027 sieht die Bundestagsfassung nur für Zigaretten, Feinschnitt, erhitzten Tabak und Substitute eine befristete Übergangsregel vor. Dabei gelten zwei Fünf-Wochen-Fristen, die unterschiedliche Handlungen betreffen:
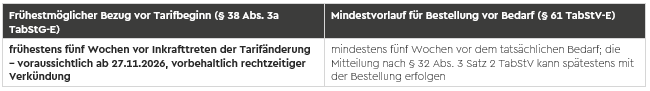
- Zigarren, Zigarillos, Pfeifen- und Wasserpfeifentabak: Neue Tarife erst ab 01.03.2027; eine Fristverkürzung ist für diese Gruppen nicht vorgesehen.
- Bestände: Die Tarifanpassung erfasst nicht automatisch jeden bereits versteuerten Lagerbestand. Gesondert zu prüfen sind insbesondere Waren unter Steueraussetzung und die Verwendung vorhandener Steuerzeichen; hierzu sollte frühzeitig das zuständige Hauptzollamt einbezogen werden.
WTS INSIGHT: Der Engpass liegt nicht nur in der Steuerkalkulation, sondern in der zeitgerechten Abstimmung von Kleinverkaufspreisen, neuen Steuerzeichen, Druck und Verpackungsproduktion, Warenausgang sowie Lager- und Zollprozessen. Die BMF-Beispiele zum ursprünglichen Regierungsentwurf sind wegen der Ausschussänderungen nicht mehr als Tarifgrundlage geeignet.
EuG, T-194/25: Wann werden Tabak-Scraps zu steuerpflichtigem Rauchtabak?
Auch vermeintlich unverarbeiteter Rohtabak kann bereits der Tabaksteuer unterliegen. Mit Urteil vom 29.04.2026 (T-194/25) hat das EuG auf Vorlage des BFH Kriterien für die Abgrenzung zwischen steuerfreiem Rohtabak und steuerpflichtigem Rauchtabak konkretisiert. Die Entscheidung ist insbesondere für Tabakverarbeiter, Importeure, Zwischenhändler und Hersteller von Wasserpfeifentabak relevant.
Im Streitfall wurden Tabak-Scraps – Blattstücke aus gedroschenem und entripptem Rohtabak – zur Verarbeitung zu Wasserpfeifentabak nach Deutschland befördert. Rauchtabak liegt nach § 1 Abs. 2 Nr. 3 TabStG und Art. 5 Abs. 1 Buchst. a der Richtlinie 2011/64/EU vor, wenn zerkleinerter Tabak sich ohne weitere industrielle Bearbeitung zum Rauchen eignet. Das EuG hat hierzu zwei Aussagen getroffen:
- Keine Maßgeblichkeit der Verkehrsauffassung: Entscheidend ist nicht, ob Verbraucher das Produkt üblicherweise bereits als Rauchtabak ansehen oder verwenden.
- Weite Auslegung der Raucheignung: Auch mehrstufige Verarbeitungsschritte können eine weitere industrielle Bearbeitung ausschließen, sofern sie nach Art und Aufwand von Endverbrauchern zu Hause durchführbar sind – im Streitfall insbesondere das Aufkochen mit Wasser, Glycerin und Zucker sowie die Zugabe von Aromen.
Der Hinweis auf eine noch erforderliche Weiterverarbeitung reicht damit nicht aus, um die Tabaksteuerpflicht auszuschließen; maßgeblich ist, ob tatsächlich eine industrielle Bearbeitung notwendig ist. Über die konkrete Steuerpflicht muss der BFH in den wieder aufgenommenen Revisionsverfahren VII R 22/26 (vormals VII R 42/20) und VII R 23/26 (vormals VII R 43/20) noch entscheiden; maßgeblich bleiben die objektiven Umstände des Einzelfalls.
WTS INSIGHT: Das Urteil konkretisiert die bereits geltenden Abgrenzungsmaßstäbe. Unternehmen sollten ihre bisherige Behandlung von Tabakhalbfabrikaten überprüfen; ob die streitigen Tabak-Scraps tatsächlich steuerpflichtig sind, entscheiden die nationalen Gerichte. Bei einer Qualifikation als Rauchtabak können sich – abhängig von Herstellung, Lagerung, Beförderung und Abgabe – neue Erlaubnis-, Steuer- und Nachweispflichten ergeben. Die zolltarifliche Einreihung allein entscheidet nicht über die tabaksteuerrechtliche Behandlung.
Die wichtigsten Termine
Was sollten Unternehmen jetzt prüfen?
VOR DEM JAHRESWECHSEL – HERSTELLER, IMPORTEURE UND HANDEL
- Stichtag und Bestände (Tax/Excise, Logistik): Jahreswechsel 2026/2027 nach Steuerlager, steuerrechtlich freiem Verkehr und bereits versteuerten Waren abgrenzen; die Alkopop-Stichtagsregel gesondert beurteilen.
- Steuerzeichen (Tax/Excise, Einkauf, Produktion): Bestellungen, Kleinverkaufspreise, Packungsdruck und Zollabwicklung für die Tarifstufen 2027–2030 koordinieren.
- Tarifdaten (Tax/Excise, ERP/IT): Erfasste Erzeugnisse, Bemessungsgrundlagen, ermäßigte Sätze, Mindeststeuern und Starttermine im Artikelstamm prüfen; bei Rohtabak und Tabakhalbfabrikaten die tabaksteuerliche Einordnung kontrollieren.
- Preise und Verträge (Vertrieb, Einkauf, Controlling): Verbrauchsteuer- und Umsatzsteuereffekte kalkulieren; Steuer- und Preisanpassungsklauseln, Margen und Liquiditätsbedarf prüfen.
ANLASSBEZOGEN – INDUSTRIEBETRIEBE UND STREITFÄLLE
- Alkoholhaltige Stoffströme: Nebenprodukte und Restmengen einschließlich Vernichtung erfassen; Erlaubnisse, genehmigte Standorte, Vergällung sowie Anzeige- und Verbleibsnachweise prüfen.
- Streitige Verfahren: Bei Steuerfestsetzungen wegen formeller Verstöße die aktuelle Rechtsprechung einzelfallbezogen bewerten und Verfahren gegebenenfalls offenhalten.
LAUFEND
- Gesetzgebung verfolgen: Berichtigung der tabaksteuerlichen Inkrafttretensregelung und aktuelle Hinweise der Steuerzeichenstelle, das weitere Gesetzgebungsverfahren zur Alkoholsteuer einschließlich der Anhörung am 09.11.2026 sowie die Verhandlungen über die EU-Tabaksteuerrichtlinie beobachten.
Welche Fragen werden politisch diskutiert?
Die Bundesregierung begründet beide Vorhaben mit Haushaltskonsolidierung, bei der Tabaksteuer zusätzlich mit Gesundheitsschutz. Die Spirituosen- und Sektwirtschaft stellt die fiskalische Wirkung und die Gleichbehandlung mit nicht erhöht besteuerten Getränkegruppen infrage; die Bewertung ist politisch und rechtlich umstritten. Im Tabakbereich stehen Präventionswirkung, die Abstände zwischen Zigaretten- und Feinschnittbesteuerung sowie Grenzhandel und Schwarzmarkt im Mittelpunkt.
EU-Ebene: Reform der Tabaksteuerrichtlinie weiter offen
Parallel werden die EU-Vorschläge COM(2025) 580 – Neufassung der Tabaksteuerrichtlinie mit höheren Mindeststeuern und Einbeziehung neuer Produkte wie E-Liquids, Tabakerhitzer und Nikotinbeutel – und COM(2025) 581 verhandelt. Das Europäische Parlament hat COM(2025) 580 am 17.06.2026 im Konsultationsverfahren abgelehnt und COM(2025) 581 mit Änderungen gebilligt. Entscheidend ist der Rat, der einstimmig beschließen muss; eine Einigung steht noch aus.
Nach der Begründung des Regierungsentwurfs wird nach Verabschiedung der Richtlinie wahrscheinlich eine weitere Anpassung des Tabaksteuergesetzes erforderlich, bei Nikotinbeuteln auch eine nationale Besteuerung. Unternehmen sollten mögliche spätere Änderungen insbesondere für neuartige Tabak- und Nikotinprodukte als Szenario berücksichtigen.